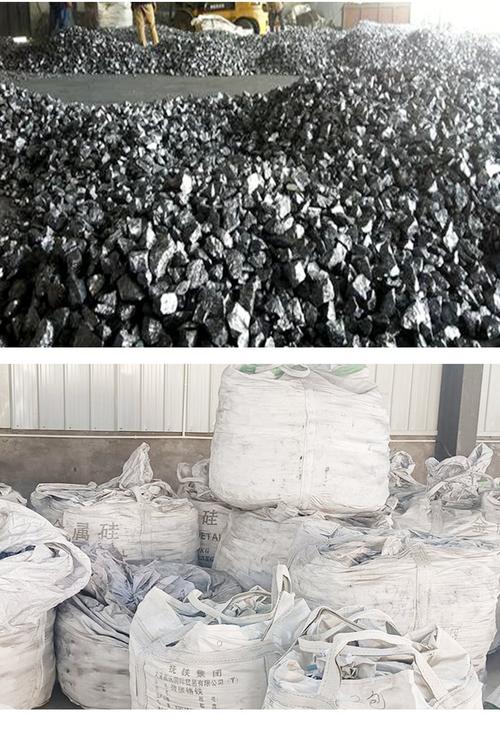
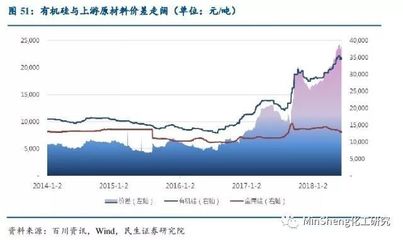
国内有机硅市场维持高位运行态势,其核心原料金属硅的价格虽偶有波动,但整体依然坚挺,为有机硅产业链提供了强劲的成本支撑。业内人士分析,在供应端扰动与成本面支撑等多重因素交织下,金属硅价格短期易涨难跌,进而对有机硅市场形成稳固托举。\n\n供应偏紧成为核心逻辑\n\n此轮金属硅价格保持强势的根本原因在于供应端持续偏紧。我国金属硅产能主要集中在西南地区,其中云南、四川两地依托丰富的水电资源,在丰水期具有明显的成本优势。今年西南地区降雨量整体偏少,河流来水不足导致水电发电量受限,部分硅厂开工负荷受到影响,无法满产运行。与此北方新疆等主产区虽产能稳定,但受制于硅石原料品质下降、开采受限等因素,整体供应增量不及预期,社会库存持续处于中低位水平。\n\n成本面压力抬升价格重心\n\n除了供应端收缩外,成本面的抬升同样不容忽视。金属硅冶炼属于高耗能行业,电力成本占比较大。随着国内电力市场化改革推进,部分地区工业用电价格有所上调,直接推高了硅厂生产成本。还原剂石油焦、洗精煤等价格也处于相对高位,进一步夯实了金属硅的成本底部。在利润受到挤压的情况下,硅厂挺价意愿强烈,低价出货意愿较低。\n\n需求端韧性持续存在\n\n从需求侧来看,虽然有机硅、多晶硅等下游行业整体处于扩张周期,对金属硅的消费量保持稳步增长。有机硅方面,随着国内建筑密封胶、新能源、电子电器等领域需求释放,单体厂开工率维持较高水平;多晶硅方面,在光伏装机需求拉动下,多晶硅新增产能陆续投产,对金属硅的边际采购量形成支撑。海外需求尤其是欧洲、日韩等地补充库存,通过出口渠道分流了部分国内货源。\n\n值得注意的是,近期部分单体厂逐步进入检修期,对金属硅的短期采购节奏或有所放缓,但多晶硅端的需求增量足以形成对冲。市场普遍预期,在供应明显恢复之前,金属硅价格向下空间有限。\n\n当金属硅价格处于高位时切传导加强,则主要体现在联动性与需求锚定转(改不完自动收起好像不合适)体现在联动收益分配改革实施带好去产能任务完成。[若需要完整文章请继续写 (确实变不开通改写编辑)。]}
多重因素支撑 金属硅价格高位运行有机硅市场获成本牵引
如若转载,请注明出处:http://www.eterchina.com/product/41.html
更新时间:2026-10-20 05:46:33